— Ринат, какие выводы из обсуждений на форуме особенно важны для страхового рынка?
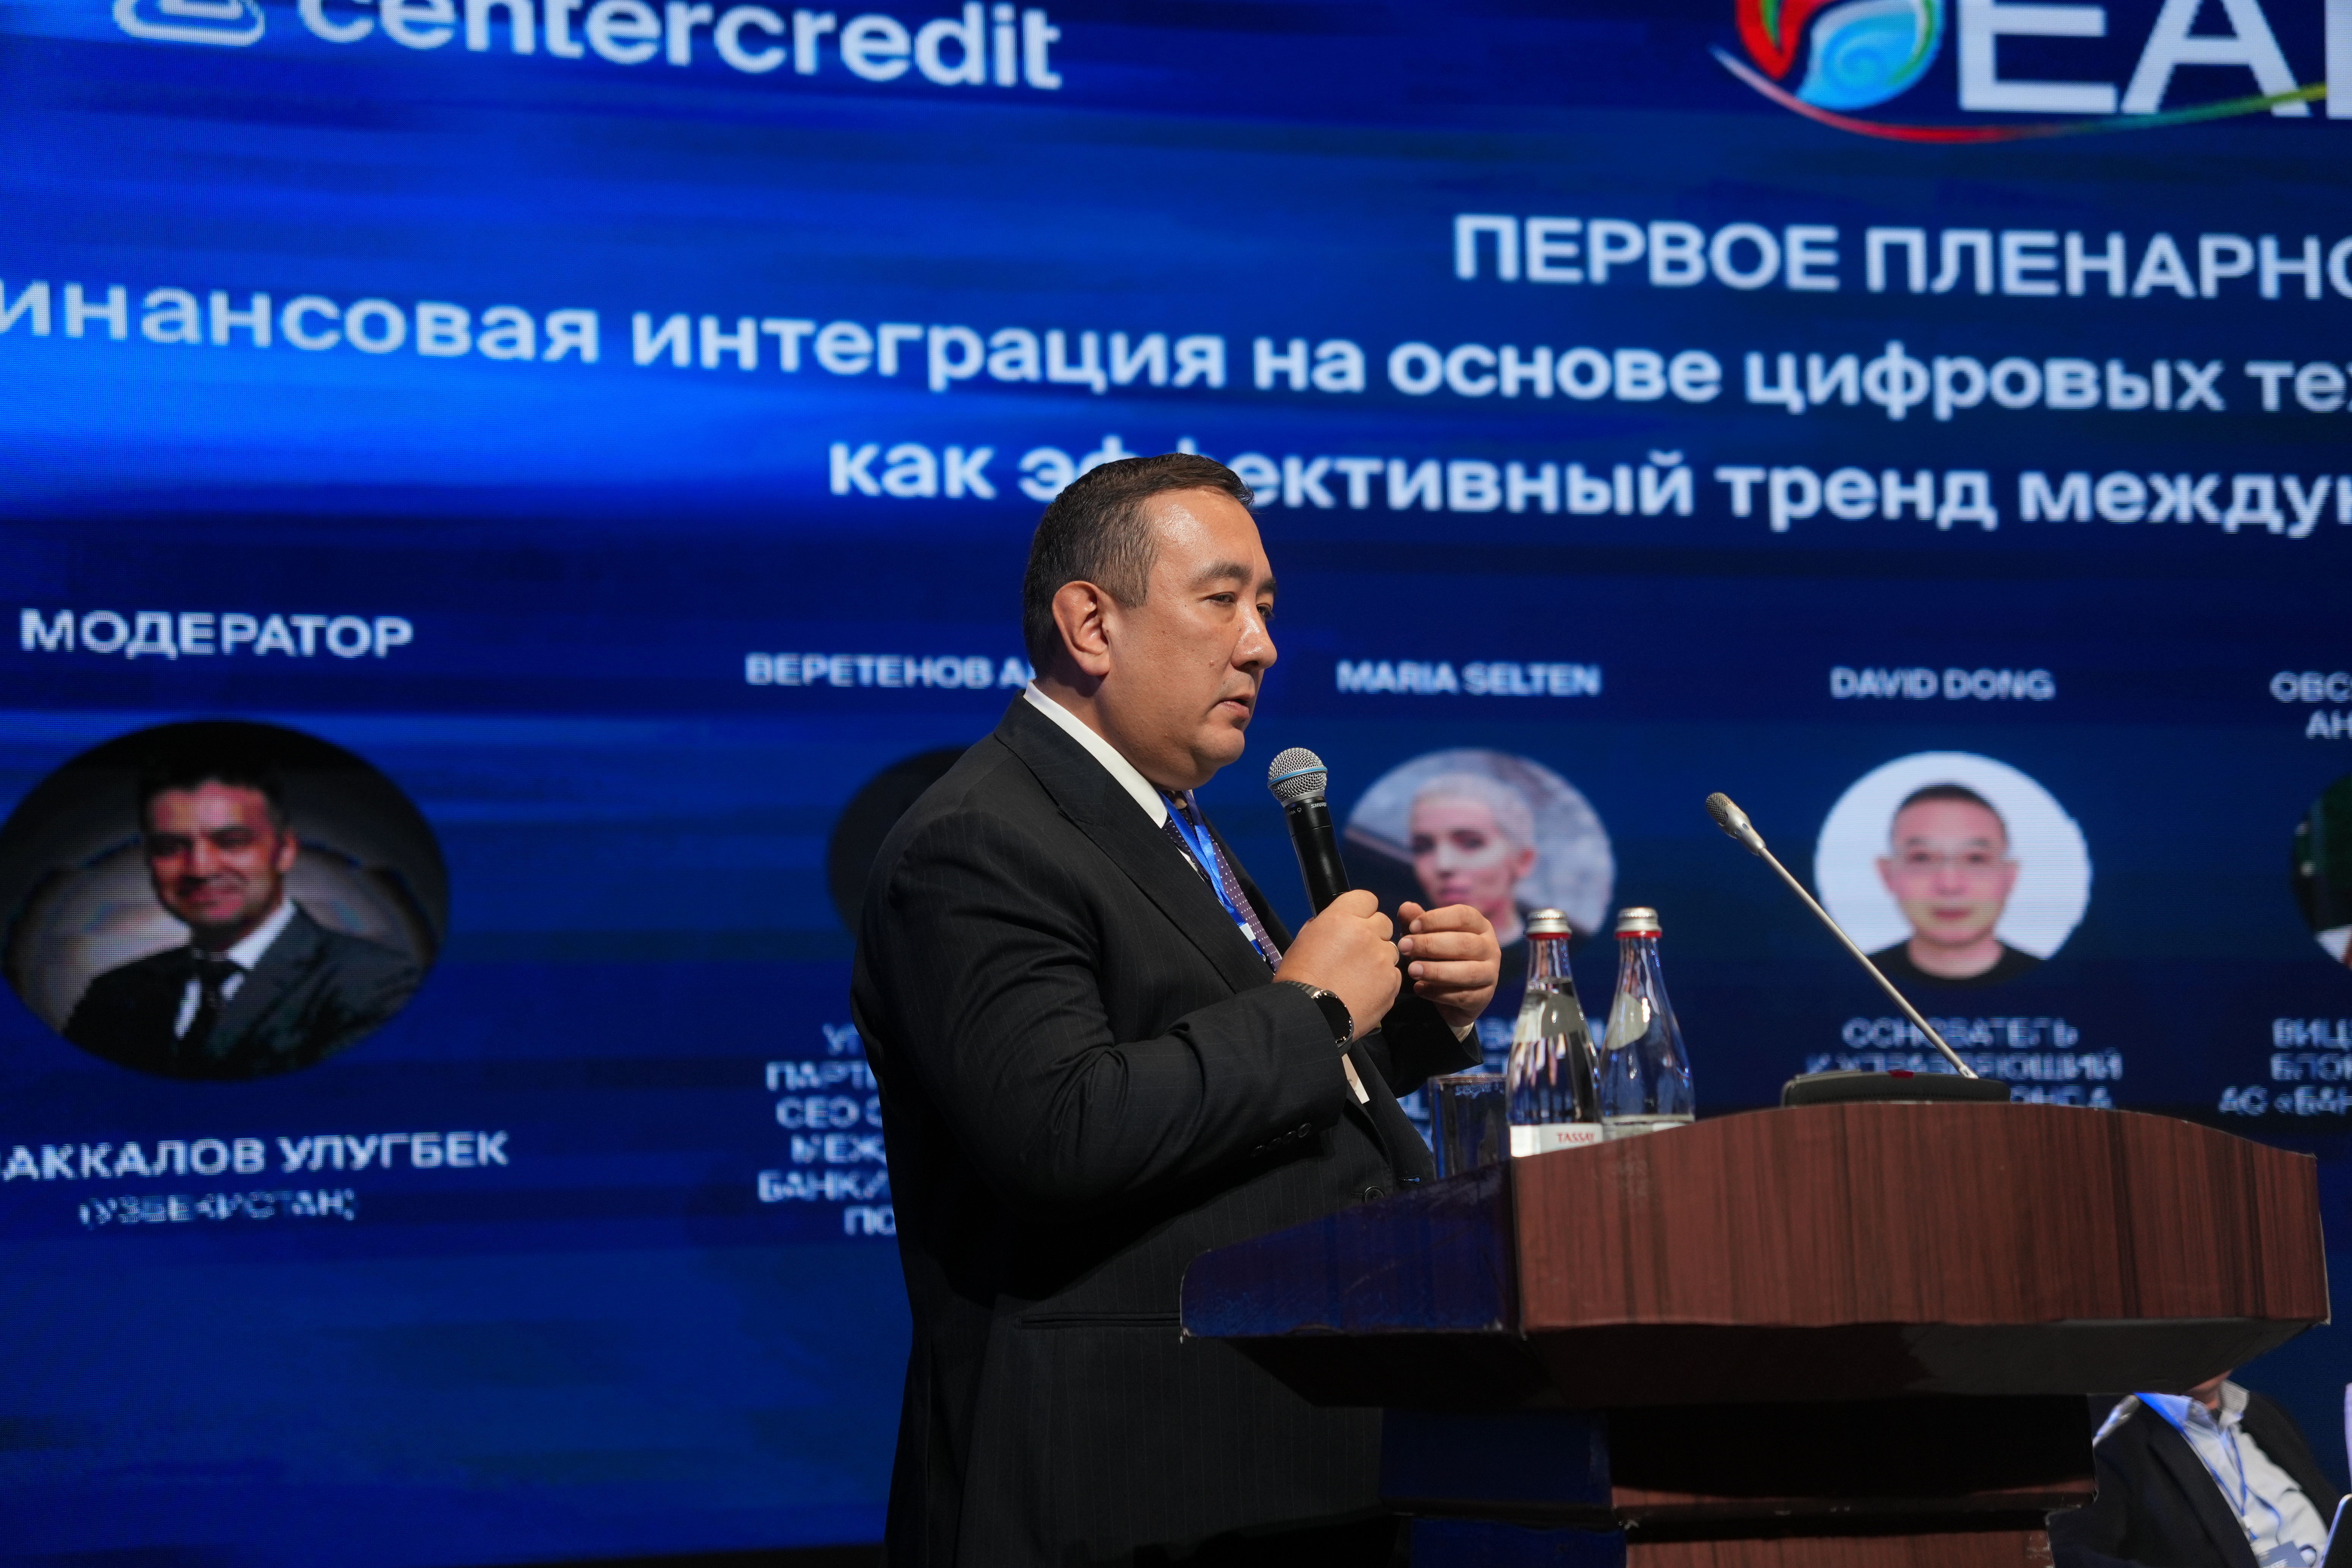
— Финансовый рынок уже невозможно рассматривать изолированно. Банки, страховые компании, инвестиционные институты и технологические платформы всё теснее взаимодействуют друг с другом. Изменения в одном сегменте влияют на весь финансовый путь клиента. Форум в Хоргосе интересен ещё и международной перспективой: здесь встречаются представители разных рынков, обсуждаются трансграничные расчёты, инвестиции и новые финансовые инструменты. Для нас это возможность сопоставить подходы и изучить практики других стран. При этом принципиально важно, чтобы цифровая трансформация не оставалась разговором о технологиях. В конечном счёте она должна давать человеку конкретный результат: более доступные услуги, понятные условия и уверенность в том, что его долгосрочные финансовые интересы защищены.
— Банковские приложения уже стали привычными для миллионов людей. Почему страхование жизни пока воспринимается иначе?
— У банковских и страховых продуктов разная природа. Банковские операции часто связаны с повседневными задачами: перевести деньги, оплатить покупку, получить выписку. Страхование жизни чаще связано с долгосрочными целями и событиями, о которых человек не всегда готов задумываться заранее. Поэтому наша задача — не просто предложить продукт, а помочь человеку понять, зачем он ему нужен и как он вписывается в его финансовую стратегию. Цифровые каналы позволяют сделать первый шаг проще, а интеграция с банковскими сервисами — органично включить страхование в привычный клиентский путь.
— Где применение искусственного интеллекта действительно может изменить страхование жизни?
— Я бы выделил два направления: повышение эффективности внутренних процессов и качественное изменение клиентского сервиса. Первое — работа с информацией. ИИ способен помогать сотрудникам анализировать документы, находить нужные сведения и быстрее ориентироваться в условиях страховых продуктов. Второе — персонализация. Цифровой помощник может помочь клиенту сопоставить варианты накоплений, объяснить различия между ними и обратить внимание на факторы, которые необходимо учитывать при выборе. Но здесь важно не подменять финансовую консультацию автоматическим ответом. Страховые и инвестиционные решения могут иметь долгосрочные последствия, поэтому сложные вопросы должны рассматриваться с участием специалистов и с соблюдением процедур контроля.
— Можно ли представить, что клиент будет взаимодействовать со страховой компанией через цифрового помощника на протяжении всего срока договора?
— Это одно из перспективных направлений. Сегодня взаимодействие со страховой компанией нередко воспринимается как последовательность отдельных действий: оформить договор, внести платёж, обратиться при необходимости. Но долгосрочные продукты предполагают более продолжительные отношения. Цифровой помощник потенциально сможет объяснять условия договора простым языком, напоминать о важных сроках, помогать подготовить заявление и показывать статус обращения. Для страхования жизни особенно важна непрерывность сопровождения: финансовые цели меняются, обстоятельства семьи тоже. Технологии могут помочь поддерживать диалог с клиентом на протяжении всего срока договора, а не только в момент продажи.
— В страховании человек доверяет компании свои долгосрочные финансовые интересы. Можно ли доверять все процессы искусственному интеллекту?
— Автоматизация не должна делать отношения с компанией безличными. Напротив, она может освободить сотрудников от части рутинной работы, чтобы у них оставалось больше времени на содержательное общение с клиентом. В финансовом секторе особенно важны защита информации, согласие клиента на её использование, прозрачность процессов и контроль качества автоматизированных решений. Человеку должно быть понятно, почему ему предлагают определённый продукт, какие условия и риски с ним связаны и к кому обратиться за разъяснениями. Доверие формируется не количеством цифровых функций, а тем, насколько надёжно компания выполняет свои обязательства.
— Какие задачи цифровизации наиболее актуальны для страхового рынка Казахстана?
— На казахстанском рынке уже сформирована важная цифровая основа. Например, оформление пенсионного аннуитета стало доступно дистанционно, а взаимодействие между компаниями по страхованию жизни и ЕНПФ предусматривает обмен сведениями через государственные информационные системы. Это важный шаг: цифровизация начинается не только с удобного интерфейса, но и с возможности безопасно обмениваться информацией. Следующий этап — развитие более связного клиентского пути, совершенствование интеграций, повышение качества данных и внедрение инструментов, которые помогают быстрее и точнее решать задачи клиента. При этом наличие цифровых сервисов ещё не означает, что все процессы полностью автоматизированы. Развитие должно быть последовательным, с оценкой эффективности, управлением рисками и соблюдением требований регулирования.
— Как интеграция страховой компании с банковской экосистемой может повлиять на клиентский опыт?
— При взаимодействии банка и страховой компании появляется возможность смотреть на финансовые потребности человека комплексно. Клиент может одновременно решать несколько задач: пользоваться банковскими услугами, защищать семью, планировать накопления и формировать пенсионный капитал. Если соответствующие решения связаны между собой, человеку проще ориентироваться в доступных возможностях. Для BCC Life это означает возможность развивать страхование жизни, долгосрочные накопления и финансовую защиту в связке с другими сервисами экосистемы. Однако интеграция не должна превращаться в механическое увеличение количества предложений. Её ценность — в том, чтобы человек получал уместное решение в подходящий момент и понимал, какую задачу оно помогает ему решить.
— На форуме речь шла не только о клиентском сервисе, но и о прогнозировании производственных рисков. Как это связано со страхованием?
— Страхование связано не только с финансовыми последствиями уже произошедших событий, но и с развитием подходов к управлению рисками. На предприятиях искусственный интеллект может применяться для анализа данных оборудования, выявления потенциально опасных ситуаций, контроля соблюдения требований безопасности и обнаружения факторов, которые повышают вероятность происшествий. Для бизнеса подобные инструменты интересны прежде всего возможностью раньше замечать потенциальные угрозы. Для страхового сектора развитие культуры управления рисками создаёт предпосылки для более содержательного взаимодействия с корпоративными клиентами. При этом ни одна модель не способна полностью исключить риски. Технологии должны дополнять профессиональную оценку, систему безопасности и ответственность работодателя.
— Если заглянуть на несколько лет вперёд, что будет отличать сильную страховую компанию от остальных?
— Конкурентное преимущество будет определяться сочетанием нескольких факторов: способностью предлагать понятные продукты, соответствующие реальным потребностям людей, качеством клиентского опыта и технологической зрелостью. Но технологии сами по себе не являются конечной целью. Их ценность определяется тем, насколько они помогают компании выполнять свои обязательства и выстраивать долгосрочные отношения с клиентами. Для BCC Life важно развивать страхование жизни как инструмент финансовой защиты и долгосрочного планирования, одновременно совершенствуя цифровые каналы и взаимодействие с партнёрами.
— Какой главный вывод по итогам форума вы бы сделали?
— Цифровая экономика развивается благодаря взаимодействию разных участников рынка. Ни один финансовый институт не сможет в одиночку создать всю инфраструктуру будущего: необходимы партнёрство, совместимые технологии, качественные данные и понятные правила работы. Для страхования жизни это особенно актуально. Мы работаем с долгосрочными решениями, которые связаны с финансовой устойчивостью человека, его семьи и бизнеса. Поэтому главный ориентир — сделать финансовые услуги не только быстрее, но и понятнее, доступнее и надёжнее. Именно в этом я вижу перспективу развития страхования жизни в Казахстане и возможности сотрудничества на пространстве Евразии.
Фото из открытых источников