Сейчас казахстанцам доступны немедленный, отложенный и совместный (супружеский) аннуитеты. По данным АРРФР, с 2021 года количество действующих договоров выросло в 2,5 раза, а объем страховых премий увеличился почти в 3,5 раза, до 1 168 млрд тенге.
«Если коротко — аннуитет перестанет быть продуктом «один размер для всех» и станет инструментом, который подстраивается под конкретного человека. По сути, вместо одного продукта на рынке появятся три: классический гарантированный аннуитет, unit-linked (сначала накопление с инвестиционным доходом, потом перевод в пожизненные выплаты) и гибридный — где гарантия и инвестиции работают параллельно с самого начала, а не последовательно. То есть смысл реформы не в том, чтобы усложнить продукт, а в том, чтобы вернуть человеку контроль над своей будущей пенсией — при сохранении гарантий там, где они действительно нужны», - уточняет Бауыржан Нагманов, управляющий директор АФК.
Спикер говорит, что сегодня ситуация простая: заключил пенсионный аннуитет, и получил фиксированную сумму по фиксированной схеме, но нет никакого выбора. А в рамках Программы развития страхового рынка до 2030 года появляется базовый уровень (по-прежнему полностью гарантированный), но теперь человек сам решает, как получать деньги: больше в первые годы, с ежегодным ростом или с индексацией на инфляцию. А сверху, второй уровень, где часть накоплений работает как инвестиция и может принести доходность выше, чем гарантия.
Все накопительные продукты страхования жизни уже охвачены системой гарантирования страховых выплат. То есть если со страховой компанией что-то случится, ваши накопления защищены. В новой системе гарантии будут распространены и на новые виды аннуитетов.
Цифровой сервис для выбора
Чтобы не запутаться во всём этом многообразии, планируется создать единый цифровой сервис пенсионного планирования. С его помощью люди смогут: сравнивать все доступные продукты, рассчитывать возможный размер будущих выплат, выбирать подходящий вариант, получать персональный пенсионный план.
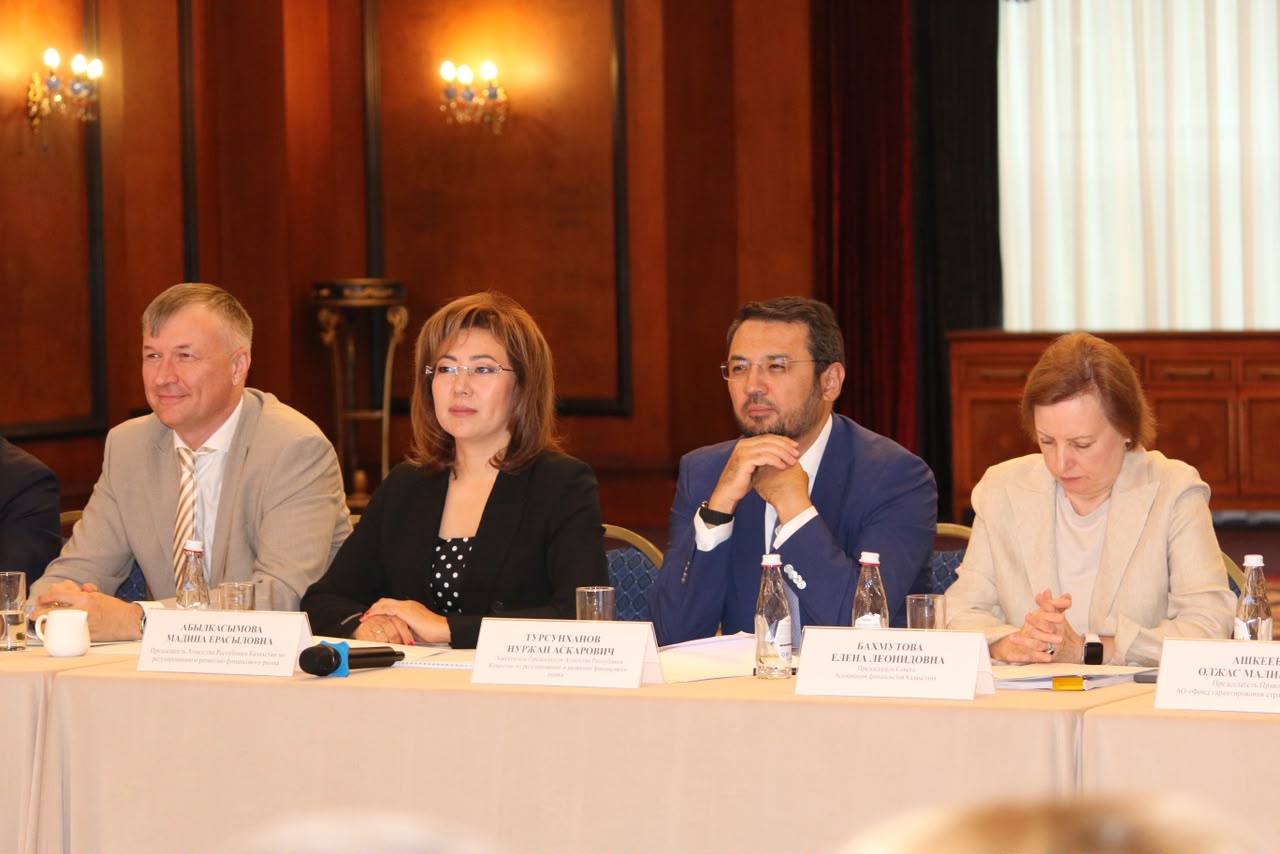
«Вся эта система, по сути, единая линейка накопительных страховых продуктов: от классического страхования жизни с гарантированной доходностью до инвестиционных и гибридных решений. Люди смогут выбрать тот вариант, который лучше всего соответствует целям и отношению к риску. Кто-то выберет надёжность и стабильность, кто-то возможность заработать больше, а кто-то сбалансированный подход. Ключевые решения по этим изменениям будут закреплены в новом Законе о страховой деятельности, который должен быть разработан до конца 2026 года», - объяснил на круглом столе Нуржан Турсунханов, заместитель председателя АРРФР.
Роль КСЖ
Представители регулятора и кассаций уверены, что компании по страхованию жизни останутся основным драйвером роста всего сектора. За последние пять лет их активы уже выросли почти в три раза, а доля на рынке увеличилась с 43% до 57%. В рамках программы их роль будет только усиливаться. «Они становятся фундаментом долгосрочной финансовой стабильности как для граждан, так и для экономики страны в целом. Здесь можно выделить три ключевых направления: во-первых, это надежная защита людей. Компании предлагают понятные инструменты, которые помогают уверенно планировать будущее. Это и гарантированная пенсия, которую человек будет получать всю жизнь, и накопления на учебу детей, и поддержка семьи в случае проблем со здоровьем», - подчеркивает Бауыржан Нагманов
Кроме того, компании по страхованию жизни, имея долгосрочный портфель, обеспечивают дополнительные инвестиции в страну. В страховании жизни деньги копятся и работают десятилетиями. Сейчас активы КСЖ уже превышают 2,4 триллиона тенге. К 2030 году этот огромный капитал станет мощным внутренним источником для финансирования крупных и важных для Казахстана проектов. Например, строительства дорог или заводов.
«И в-третьих, это абсолютная надежность. Все услуги переводятся в удобный цифровой формат, а контроль за безопасностью денег становится максимально жестким. Система выстраивается так, чтобы люди были на сто процентов уверены: их выплаты защищены от любых кризисов и придут точно в срок. В итоге мы получаем современный и очень надежный инструмент, который помогает каждому спокойно смотреть в завтрашний день», - заключает управляющий директор АФК.
Изменения закрепят в новом Законе о страховой деятельности, который должен быть разработан до конца 2026 года.
Фото пресс-службы АРРФР